Li a lei inteira antes de comentar. E o detalhe que mais importa não estava em nenhuma manchete.
A Lei Complementar 238, de 21 de outubro de 2026, foi publicada em edição extra do Diário Oficial. Ela faz três coisas:
- perdoa dívidas federais do Microempreendedor Individual;
- sobe o teto de faturamento: R$ 110 mil em 2027 e R$ 140 mil em 2028;
- permite até dois empregados.
As manchetes falam em "perdão das dívidas do MEI". O texto da lei é mais estreito, e é nessa diferença que mora o trabalho de contadores, prefeituras e câmaras.
O que a lei perdoa
O art. 5º concede remissão integral dos créditos da União, inscritos ou não em Dívida Ativa, constituídos até 13 de outubro de 2026, de quem está regularmente enquadrado como MEI.
O perdão vale também para dívidas:
- com juros, multas e encargos;
- em cobrança administrativa ou judicial;
- em parcelamentos, transações e acordos, ativos ou rescindidos.
O governo estima cerca de 3,6 milhões de microempreendedores beneficiados.
O detalhe que pouca gente leu
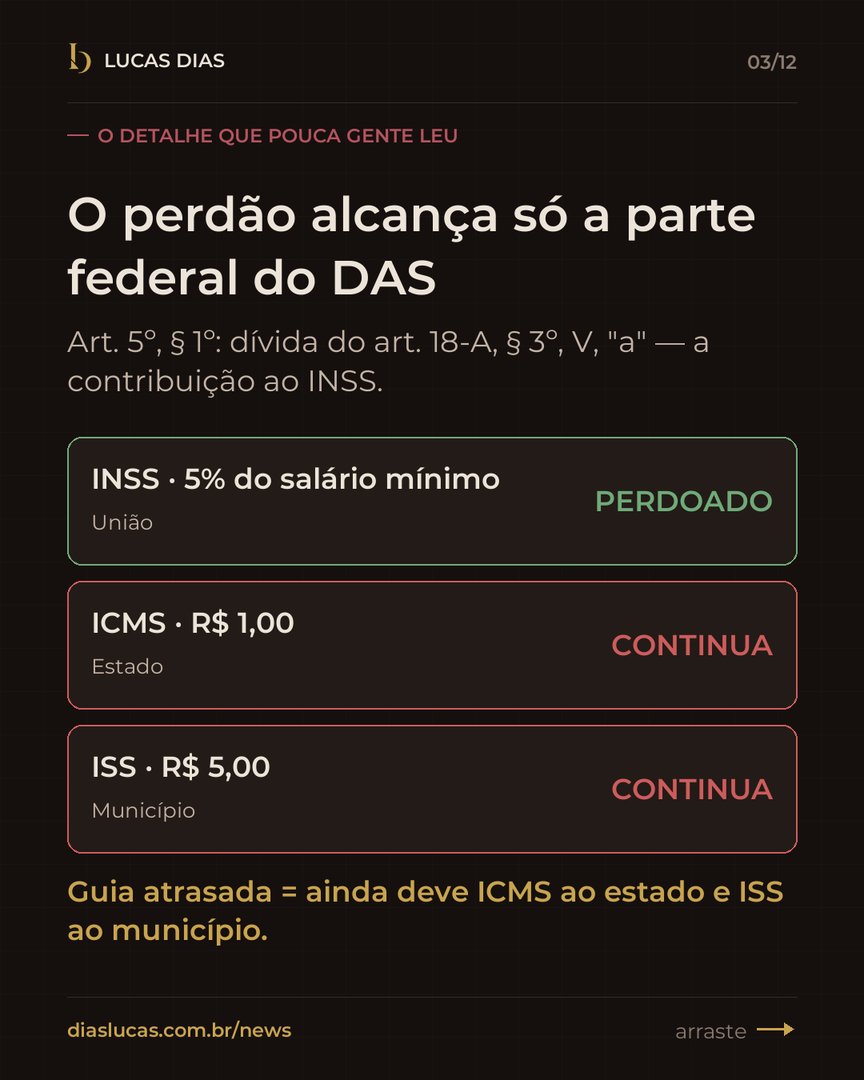
O § 1º do art. 5º delimita a dívida perdoada: a do art. 18-A, § 3º, inciso V, alínea "a" da Lei do Simples. Essa é a parcela da contribuição previdenciária (INSS) que vem dentro do DAS do MEI.
O DAS do MEI tem três pedaços:
| Parcela | De quem é | Perdoada? |
|---|---|---|
| Contribuição ao INSS (5% do salário mínimo) | União | Sim |
| ICMS (R$ 1,00) | Estado | Não |
| ISS (R$ 5,00) | Município | Não |
Quem tem guias atrasadas continua devendo ICMS ao estado e ISS ao município. O próprio Ministério do Empreendedorismo confirma que a lei "não inclui débitos estaduais e municipais".
As condições
- DAS em dia por seis meses. O beneficiário precisa pagar em dia a contribuição com vencimento nos seis meses seguintes à entrada em vigor da lei, sob pena de cancelamento do perdão (art. 5º, § 4º).
- A data exata de início desses seis meses vai ser fixada pela PGFN.
- O mais seguro é pagar em dia desde já.
- Quem está na Justiça precisa desistir da ação e renunciar ao direito discutido, sem pagar honorários por isso (art. 6º).
- Nada é devolvido. Quem já pagou não recebe de volta nem pode compensar (art. 5º, § 3º).
- Os detalhes de execução virão em ato conjunto da PGFN e da Receita Federal, ainda sem data.
Atualização de 27/10: o que a PGFN já respondeu
Em 23/10 a PGFN publicou perguntas e respostas oficiais sobre o perdão:
- Não é preciso pedir nada agora. A identificação e a baixa das dívidas começam em 1º/1/2027.
- Parcelamento ou transação só com INSS do MEI (vencido até 13/10/2026) é cancelado em 1º/1/2027. Os valores pagos são abatidos e o saldo é cancelado.
- Acordo misto, com dívidas perdoadas e não perdoadas, não cai inteiro. É preciso pedir revisão no Regularize (dívida ativa) ou no Portal de Serviços da Receita (dívida não inscrita).
- Os 6 meses de DAS em dia valem só para quem continua MEI. Quem deu baixa ou virou microempresa não precisa cumprir. Quem continua MEI e atrasa perde o perdão, e a dívida volta inteira, abatido o que foi pago.
- Até 2027 a dívida continua exigível. ICMS e ISS seguem cobrados, mesmo dentro do mesmo DAS.
- Onde consultar:
- dívida ativa (código 1537): Regularize;
- dívida não inscrita: Portal de Serviços da Receita Federal.
Atenção: perdoado não é o mesmo que pago
Nenhuma norma diz, até agora, se o mês perdoado conta como tempo de contribuição ou carência no INSS. Pela regra geral, conta o mês em que houve contribuição, e no perdão ninguém pagou.
Para o cliente perto de aposentadoria, auxílio ou salário-maternidade:
- confira o CNIS antes de 1º/1/2027;
- faça a conta: em alguns casos, pagar pode valer mais do que ser perdoado.
Quando vale
| O quê | Desde quando |
|---|---|
| A lei em si | Publicação, em 21/10/2026 |
| Perdão e demais medidas | 1º/1/2027 |
| Teto de R$ 110 mil | Ano de 2027 |
| Teto de R$ 140 mil | 1º/1/2028 |
| Até 2 empregados | 1º/1/2027 |
Os empregados recebem um salário mínimo ou o piso da categoria.
Conexão 1: a Reforma Tributária e a carteira do contador
2027 é o ano em que a CBS entra de fato no lugar do PIS e da Cofins. É também o ano do perdão e do teto novo.
Para o escritório contábil, a carteira de MEIs vira um projeto de 2027:
- Levantar as dívidas de cada cliente e separar o que é federal (perdoado) do que é ISS e ICMS (continua devido).
- Organizar o DAS em dia para não perder o perdão.
- Mapear quem cabe no teto novo e quem vai estourar e virar microempresa.
- Para quem vira ME, entra no radar a escolha entre o Simples puro e o recolhimento de IBS/CBS por fora.
- Se o cliente vai contratar o primeiro ou o segundo empregado, planejar eSocial, FGTS e folha.
Conexão 2: o município e o ISS que continua na conta
A lei federal perdoou só o que é da União. O ISS do MEI em atraso continua sendo receita do município. A prefeitura decide se cobra, se parcela ou se propõe uma lei de remissão própria.
Se optar pela remissão, a lei municipal precisa cumprir o art. 14 da Lei de Responsabilidade Fiscal: estimativa do impacto e demonstração na lei orçamentária ou medida de compensação. A LC 238 dispensou essas exigências só para a União (art. 7º).
Com a LOA 2027 em votação nas câmaras agora, este é o momento de quantificar e decidir.
Conexão 3: a Câmara e os projetos de anistia que vão chegar
Vereadores podem propor leis tributárias, inclusive de renúncia fiscal. O STF fixou no Tema 682 que não há reserva de iniciativa nessa matéria.
Mas toda proposta que crie renúncia de receita precisa vir com estimativa do impacto orçamentário e financeiro (art. 113 do ADCT) e cumprir o art. 14 da LRF. Sem isso, o projeto nasce vulnerável.
A pergunta certa para a próxima sessão: quanto o município tem a receber de ISS de MEI, e de quantos contribuintes?
Conexão 4: compras públicas
O art. 8º da LC 238 mexe nas licitações exclusivas da Lei do Simples:
- ME e EPP: a administração deverá fazer licitação exclusiva em itens até o valor do art. 75, I, da Lei 14.133. O Ministério do Empreendedorismo cita R$ 130.984,20 para 2026.
- MEI: a administração poderá fazer licitação exclusiva em itens até a metade do valor do art. 75, II, da mesma lei, ou R$ 32.746,06 segundo o mesmo Ministério.
Para o MEI local, é oportunidade. Para a prefeitura e a câmara, é planejamento de compras.
Em uma linha
O perdão é federal, condicionado e começa em 2027. ISS e ICMS continuam com o município e o estado, e o resto depende de cada contador e gestor.
Fontes
- Lei Complementar 238/2026 (texto no Planalto): https://www.planalto.gov.br/ccivil_03/leis/lcp/Lcp238.htm
- PGFN, "Perguntas Frequentes: Perdão do MEI" (23/10/2026): https://www.gov.br/pgfn/pt-br/servicos/perguntas-frequentes/perguntas-frequentes-perdao-do-mei
- Agência Brasil, "Perdão de dívidas e novo teto do MEI: entenda o que muda" (21/10/2026)
- Agência Senado, "Nova lei amplia limite de faturamento do MEI e prevê perdão de dívidas" (21/10/2026)
- Ministério do Empreendedorismo (MEMP), "Congresso aprova pacote do MEI…" (17/10/2026)
- STF, Tema 682 da repercussão geral; ADCT, art. 113; LRF, art. 14
Quer aplicar isso na sua carteira, prefeitura ou câmara?
No diagnóstico eu separo o que já é regra do que ainda depende de regulamento e aponto o que fazer agora, no seu caso.
Agende um diagnósticoConteúdo informativo, que não substitui a análise do caso concreto. As regras operacionais do perdão ainda dependem de ato conjunto da PGFN e da Receita Federal.
Leitura diária · dias úteis, 7h
A Conferência.
O que mudou no número e na lei — e o que fazer com isso. 3 a 5 minutos por dia, só do que é seu.